數位游牧 · 2026.08.14 · 13 min read
海外支付怎麼準備?現金、信用卡、ATM、當地 QR 與加密支付清單(2026)
出國前先確認免簽與入境申報,再準備少量現金、兩張不同銀行信用卡、一張海外提款卡,以及目的地適用的 QR 或加密支付備援。
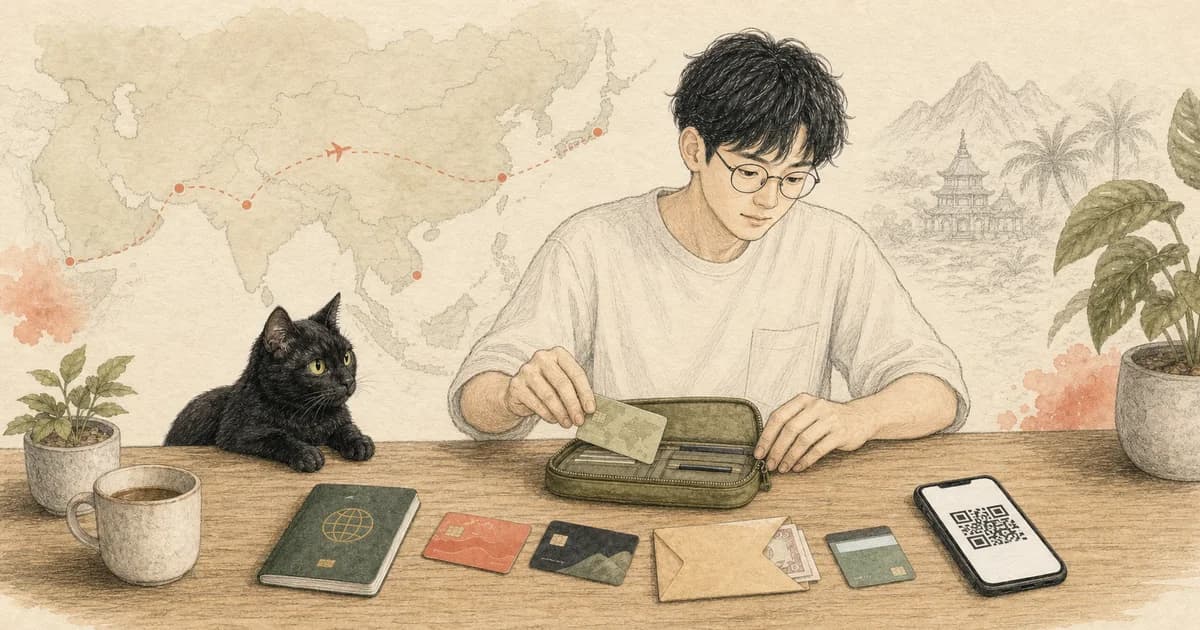
出國支付最穩定的做法,是先準備少量當地現金、兩張不同銀行的國際信用卡與一張已開啟海外提款的金融卡,再依國家補上當地 QR 或加密支付。工具越多不一定越安全,真正重要的是任一條路失效時,下一條路能立刻接手。
出國前最容易犯的錯,是把付款方法想成單選題:換很多現金,或只帶一張高回饋信用卡。到了目的地,才發現夜市只收現金、飯店押金刷不過、ATM 要另一組密碼,眼前的 QR 也不是台灣銀行 App 能掃。
比較穩定的做法,是把支付拆成五條路。前面三條是所有人都要準備的基本盤,後面兩條依目的地與使用經驗加入。
查核日期為 2026 年 8 月 14 日。簽證、免簽天數、入境申報、發卡銀行風控、電子錢包資格、費率與加密支付支援範圍都會變動,使用前請以目的地政府與自己的 App 顯示為準。本文不構成移民、法律、投資或稅務建議。
先看結論:出國帶這五種支付方式
| 層級 | 支付方式 | 負責什麼 | 是否必備 |
|---|---|---|---|
| 1 | 少量當地現金 | 小店、交通、系統中斷與剛落地 | 必備 |
| 2 | 兩張國際信用卡 | 飯店、機票、商場、網路訂房與主要消費 | 必備 |
| 3 | 海外提款金融卡 | 現金不足時補充,不用一次帶大量現金 | 必備 |
| 4 | 當地 QR/電子錢包 | 高頻小額付款、當地生活與部分轉帳 | 視國家與資格 |
| 5 | 加密支付/加密卡 | 已有 USDT 者的刷卡、提款或特定國家 QR 備援 | 選配 |
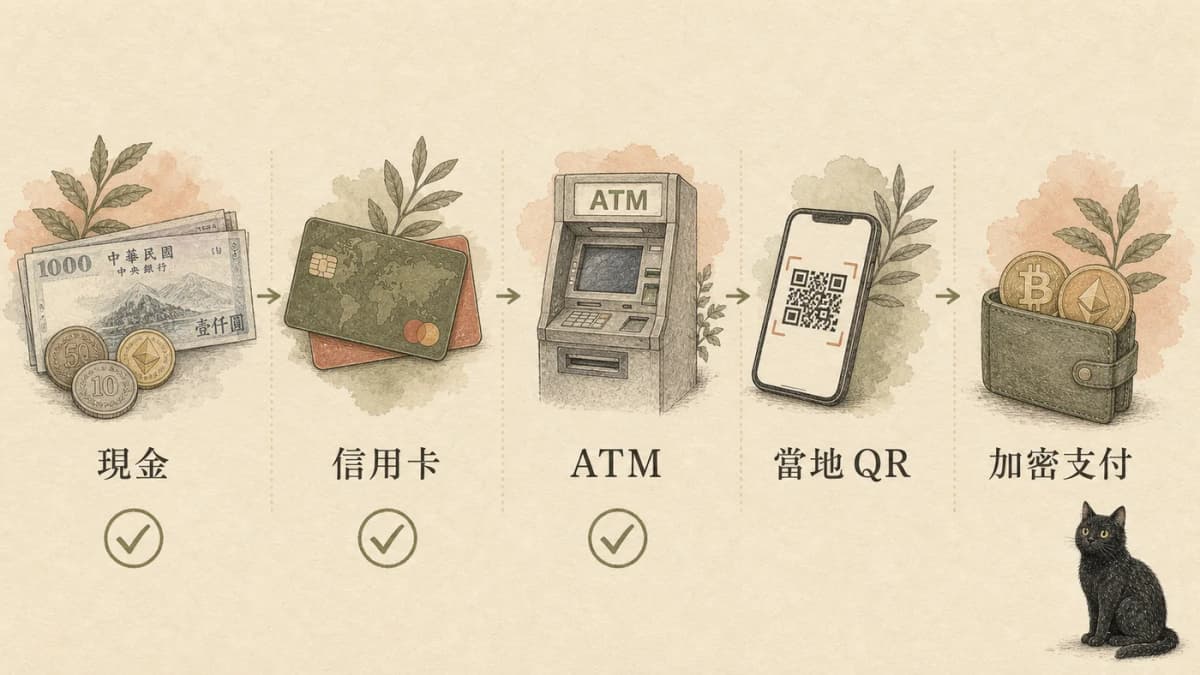
最重要的原則是:現金、信用卡、ATM 各自獨立,不能全部依賴同一個銀行、同一個手機或同一個錢包。
加密支付排在第五層,因為它需要額外的 KYC、資產轉換與平台風險管理。它可以增加備援,不該取代日常銀行卡與現金。
旅行一週、一個月、三個月以上怎麼配
停留時間不同,遇到的付款問題也不同。旅行一週重點是落地就能用;住一個月開始遇到房租、重複提款與小額 QR;三個月以上才需要評估本地帳戶、固定帳單與收款。
旅行 3 到 7 天
建議組合:兩張信用卡+一張提款金融卡+三到五天現金。
短期旅行不需要為每個國家辦一個錢包。飯店、商場與交通能刷卡就刷卡;夜市、小吃、鄉下與系統故障用現金。提款卡只在現金不足時使用。
出發前先確認信用卡海外交易、即時通知、OTP 手機與額度。提款卡則要另外確認海外提款開關、密碼與每日限額。信用卡可刷,不代表同一張卡能低成本領現金。
短居 1 到 4 週
建議組合:短期旅行基本盤+第二張提款路徑+目的地常用 QR。
一個月會重複遇到洗衣、外送、共享工作空間、房租與小店付款。這時才值得研究 PromptPay、VietQR、QR Ph、DuitNow 或交通卡,但要先確認外國人資格。
不要看到 QR 就安裝 App。當地 QR 往往綁本地銀行、手機門號、簽證或 KYC;台灣信用卡能綁入錢包,也不代表能掃所有商家碼。
短居 1 到 3 個月
建議組合:兩套卡片+分批提款+可留下證明的房租轉帳+符合資格的當地支付。
這個階段要把房租與日常消費分開。大額付款要保留租約、收款姓名、銀行資料、月份與收據;現金只在房東明確接受並願意簽收時使用。
已經持有 USDT 的人,可以評估 RedotPay 或 Binance Pay 作為第三條備援。仍未接觸加密資產的人,不必為一次短居臨時承擔新的帳號與資產風險。
三個月以上
長住才開始評估本地銀行帳戶、薪資或接案收款、固定帳單、稅務紀錄與跨境匯款。開戶資格取決於簽證、地址、雇用關係與銀行政策,不是住滿幾天就一定能開。
長居的目標是把支付路徑固定下來:日常消費一條、房租帳單一條、現金補給一條、緊急備援一條,不再持續增加 App。
出國前七天,照這份清單檢查
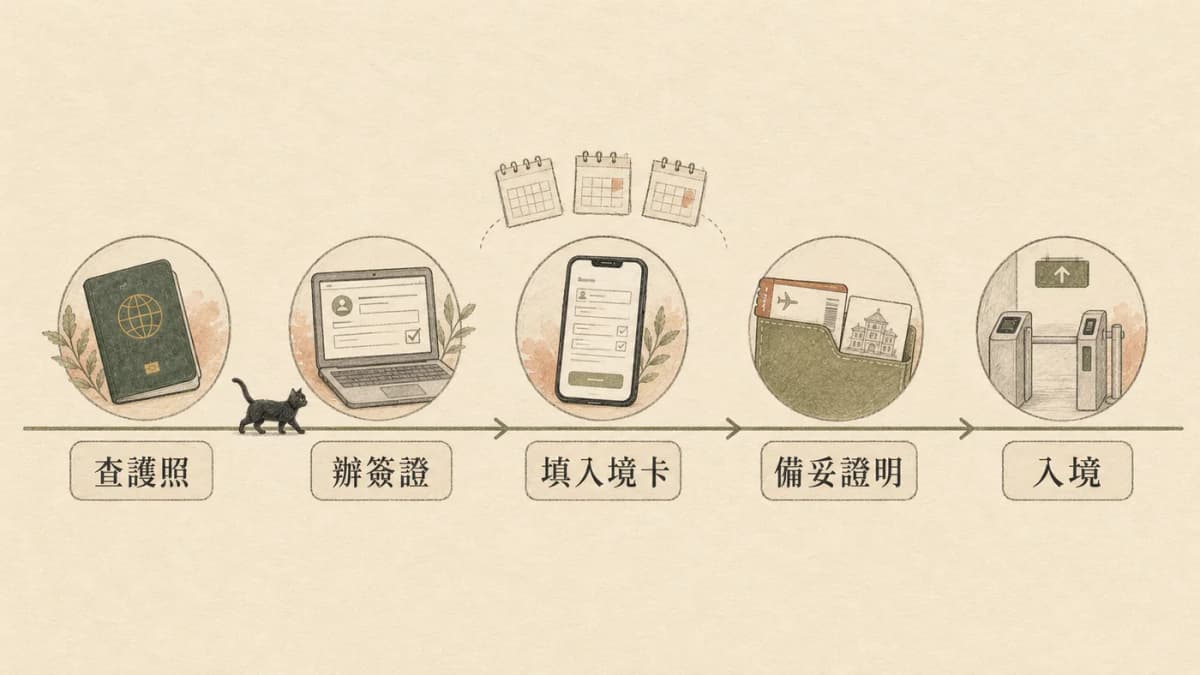
護照、簽證與入境申報
- 護照效期至少要符合目的地與航空公司要求,多數國家會要求六個月以上。
- 先確認自己的旅行證件是否免簽,以及入境官員一般會核准多少天。
- 需要電子簽證時,只從移民局、外交部或官方代表處入口申請。
- 把回程或續程機票、第一晚住宿、旅遊保險與財力資料存成離線檔案。
- 抵達前 72 小時或 3 天內,再完成目的地要求的電子入境卡。
免簽、電子簽證、電子旅行授權與入境卡是四件不同的事。拿到免簽資格,仍可能要填 TDAC、SG Arrival Card、MDAC 或 eTravel;填完入境卡,也不代表簽證已核准。
信用卡
- 帶兩張不同銀行、最好不同卡組織的卡。
- 確認有效期限、可用額度、海外實體與網路交易設定。
- 更新手機與 Email,確保收到 OTP、風控與交易通知。
- 記下發卡銀行的海外客服與停卡方式。
- 結帳時優先選當地幣別,拒絕不透明的 DCC 台幣換算。
詳細成本與卡片分工可看海外刷卡完整指南:手續費、DCC 與備援卡怎麼選。
海外提款卡
- 確認海外提款功能已啟用,並知道提款密碼。
- 查看發卡行固定費、比例費與每日限額。
- 到銀行分行、商場或有人員可協助的位置使用 ATM。
- 走到最後確認頁再判斷費用,不合理就取消換一台。
- ATM 問你用台幣、美元或當地幣結算時,通常選當地幣並拒絕 DCC。
信用卡在 ATM 提款通常屬預借現金,可能另有手續費、利息與還款條件。它是緊急出口,不是一般提款卡的替代品。
現金
- 剛落地前先準備交通、餐飲與一天住宿能使用的金額。
- 不把全部現金放在同一個錢包。
- 短期旅行不必一次帶完整旅費,後續可以分批提款。
- 換匯前比較買入賣出價、手續費與地點安全,不只看招牌上的單一匯率。
手機與帳號
- 手機支援的 Apple Pay/Google Pay 只能解決感應刷卡,不等於取得當地 QR 資格。
- 出發前確認漫遊、eSIM 或當地網路,沒有網路時要能用實體卡與現金。
- 不借用朋友的銀行或錢包帳號,退款、停權與資金歸屬都會變得難處理。
- 對 KYC、門號、簽證與地址要求不確定時,先保留傳統支付基本盤。
卡被拒、ATM 吃卡、手機沒網路怎麼辦
遇到支付失敗,不要連續重刷同一張卡。先按照這個順序處理:
- 確認商家是否接受你的卡組織、預付卡或外國卡。
- 改用第二張不同銀行的信用卡。
- 使用少量現金完成眼前交易。
- 到銀行所屬 ATM,用提款金融卡補現金。
- 查看銀行 App 的風控通知,必要時聯絡發卡行。
- 已經設定好的當地 QR 或加密支付,才放在後續備援。
ATM 吃卡時,立刻記下機台編號、銀行、地址與時間,在發卡行 App 暫停卡片,再聯絡 ATM 所屬銀行。沒有銀行據點的路邊獨立機台,後續處理通常更麻煩。
七個國家能不能免簽、可以停留多久
以下主表以持有身分證字號的中華民國普通護照、短期觀光或一般短期商務為前提。免簽不代表一定獲准入境,最後期限仍以入境官員核發的紀錄為準。
| 國家 | 是否免簽 | 一般短期停留 | 出發前要做什麼 | 官方入口 |
|---|---|---|---|---|
| 泰國 | 目前免簽 | 60 天 | 抵達前 3 天內填 TDAC | 填寫 TDAC |
| 越南 | 不適用一般免簽 | e-Visa 最長可核發 90 天 | 先申請電子簽證,可選單次或多次入境 | 申請越南 e-Visa |
| 日本 | 免簽 | 90 天 | 可先用 Visit Japan Web 整理入境與海關資料 | Visit Japan Web |
| 韓國 | 免簽 | 90 天 | 台灣 K-ETA 暫免至 2026 年底;無有效 K-ETA 者依規定填 e-Arrival Card | 填寫 e-Arrival Card |
| 新加坡 | 免簽 | 通常 30 天 | 抵達日計入,前 3 天內填 SG Arrival Card | 填寫 SG Arrival Card |
| 馬來西亞 | 免簽 | 30 天 | 抵達前 3 天內填 MDAC | 填寫 MDAC |
| 菲律賓 | 試辦免簽 | 14 天 | 抵達前 72 小時內填 eTravel | 填寫 eTravel |
泰國是目前最需要出發前再確認的國家。泰國政府已核准調整 2024 年開始的 60 天免簽方案,但截至 2026 年 8 月 14 日,官方仍標示新制等待刊登 Royal Gazette,刊登 15 天後才會生效。因此目前仍按 60 天理解,訂房與長住安排前要再查一次。
菲律賓給台灣普通護照的 14 天免簽,試辦期限已延長至 2027 年 6 月 30 日。這 14 天不得延長,也不能在境內改成其他簽證;預計住超過 14 天,應在出發前申請合適簽證或 ETA。
越南則沒有台灣普通護照的一般免簽。官方 e-Visa 最長可核發 90 天,能申請單次或多次入境,但實際能待多久要看核准文件,不能把「最長 90 天」當成每次都會自動拿到 90 天。
短期免簽通常只涵蓋觀光、探親或有限的商務活動。要受僱、就學、長期居留或在當地取得報酬,應另查對應簽證、工作許可與居留資格,不能只用停留天數判斷。
香港讀者先看旅行證件
上表不能直接套用香港特區護照、BNO 或其他旅行證件。同一個目的地可能給不同證件不同免簽天數,入境申報與支付工具也可能不同。香港讀者可以沿用本文的支付備援邏輯,但簽證要用實際旅行證件重新核對。
七個國家的支付攻略入口
各國的信用卡接受度、現金需求與 QR 資格不同。下面先用一張表分流,不在這篇重複每個國家的操作步驟。
| 國家 | 一般旅客基本盤 | 額外要研究 | 完整攻略 |
|---|---|---|---|
| 泰國 | 信用卡+泰銖現金+ATM | PromptPay、TrueMoney、TAGTHAi | 泰國支付方式 |
| 越南 | 信用卡+越南盾+ATM | VietQR、MoMo、VNPAY | 越南支付方式 |
| 日本 | 信用卡+日圓+交通 IC 卡 | Suica、PayPay 跨境錢包 | 日本一週支付組合 |
| 韓國 | 信用卡+韓元+交通卡 | T-money、WOWPASS、Trip.PASS | 韓國一週支付組合 |
| 新加坡 | 國際卡+手機感應+少量新幣 | PayNow/SGQR 資格 | 新加坡短居支付 |
| 馬來西亞 | 國際卡+馬幣現金 | DuitNow QR、TNG eWallet | 馬來西亞短居支付 |
| 菲律賓 | 國際卡+披索現金+ATM | QR Ph、GCash、Maya | 菲律賓短居支付 |
依目的地選下一步
先看國家攻略,再決定要不要增加支付工具
現金、信用卡與提款卡先準備好;當地 QR、電子錢包與加密支付要依國家資格判斷。
推薦連結
RedotPay
我已經持有 USDT,需要海外刷卡、ATM 或特定國家 QR 備援。
- 適合誰
- 已經持有 USDT,想在海外刷卡或領現金。
- 能做什麼
- 符合資格的卡片消費、ATM 提款,以及官方已列支援的越南、菲律賓 QR 場景。
- 限制
- 要先有加密資產;不是所有 ATM 或 QR 都支援。不能掃泰國 PromptPay,也不能當 TrueMoney 用。
還在比較?看三個工具的差別
台灣與香港讀者也不能完全共用同一套建議。香港 ATM 卡的境外提款通常要先啟用;台灣與香港都不能把 Wise Card 當成一般可申請方案。日本的跨境 PayPay 支援錢包也不同,使用前要看自己的發卡地與 App 資格。
加密支付應該放在哪一層
加密支付可以分成三種,不能混在一起:
| 路線 | 商家看到什麼 | 適合場景 |
|---|---|---|
| 加密卡刷卡 | Visa/Mastercard 交易 | 海外刷卡與部分 ATM 備援 |
| 平台掃本地 QR | 商家透過當地支付 rail 收法幣 | 越南、菲律賓等官方支援場景 |
| 先換法幣再付款 | 當地電子錢或銀行款項 | 受監管、需要完整紀錄的場景 |
RedotPay 適合已持有 USDT、需要海外刷卡、提款或官方列出 QR 場景的人;MAX 的角色是台幣與 USDT 的出入口;Binance 則負責加密資產管理與部分國家的旅客 QR。三者不是競爭同一件事。
先看幣安、MAX、RedotPay 怎麼分工,再決定自己缺的是台幣入金、資產管理,還是海外付款備援。亞洲各國 QR 支援則整理在亞洲八國加密支付比較。
怎麼判斷一個新支付工具值不值得辦
看到新錢包、加密卡或旅客 QR 時,先回答六個問題:
- 我的居住地、護照與帳號地區能不能申請?
- 要不要當地門號、銀行、簽證或地址?
- 錢從哪裡進去,最後又怎麼拿回來?
- 商家收到法幣、卡片交易,還是加密資產?
- 開卡、換匯、提款與退款各收多少費用?
- 手機遺失、帳號被鎖或平台維護時,下一條路是什麼?
只要前四題答不清楚,就先不要把它列為主力。旅遊支付要解決的是在陌生國家穩定完成付款,工具數量本身沒有價值。
常見問題
出國要帶多少現金?
沒有適用所有國家的固定金額。先準備落地交通、餐飲與一天住宿能使用的現金,再依目的地刷卡接受度、ATM 成本與停留時間分批補充。偏遠地區、夜市與小店較多時,現金比例要提高。
只帶 Apple Pay 可以嗎?
不建議。Apple Pay 依賴手機、電量、網路設定、卡片與商家感應終端。它也不能自動掃 PromptPay、VietQR、QR Ph 等本地 QR。至少保留實體信用卡與現金。費用怎麼算見 Apple Pay 要手續費嗎?國內免費、國外那 1.5% 是誰在收。
Wise 台灣人或香港人可以當海外支付主力嗎?
不應把 Wise Card 列為台灣或香港讀者出發前可申請的通用方案。其他 Wise 功能與可持有餘額資格也依居住地不同。文章提到 Wise 時,要分清跨境匯款、帳戶餘額、掃碼與卡片四種功能。
加密貨幣卡能取代信用卡嗎?
不能直接取代。多數加密卡使用已儲值的加密資產,不是銀行授信信用卡;還有平台、KYC、換匯與退款風險。合理位置是第三層備援,不是唯一付款方式。
出國刷卡要先通知銀行嗎?
每家銀行規則不同。應查看發卡行 App 是否有海外交易、旅遊通知、區域或網路交易開關,並更新 OTP 與聯絡方式。卡面有 Visa 或 Mastercard 標誌,也不保證每筆海外交易都會通過。
海外 ATM 顯示台幣時要選嗎?
那通常是 DCC。若要讓自己的發卡行或卡組織換匯,通常選當地幣並拒絕 ATM 提供的台幣換算。操作前仍要看完整費用與確認頁,不要只看畫面上顯示「方便」。
免簽是不是什麼資料都不用填?
不是。免簽只代表短期入境前通常不必先取得簽證。泰國 TDAC、新加坡 SG Arrival Card、馬來西亞 MDAC、菲律賓 eTravel 與韓國 e-Arrival Card 都屬於另外的入境申報程序,不能拿其中一份代替簽證或另一個國家的入境卡。
免簽 30 天或 90 天,可以直接在當地工作嗎?
不能只看天數判斷。短期觀光免簽通常不授予當地受僱、就學或長期居留資格。預計接當地工作、領薪、就學或長住時,要另外確認簽證、工作許可、居留與稅務規則。
參考資料
- 外交部領事事務局:國人免簽、落地簽與電子簽證便利待遇
- 泰國政府:新免簽措施等待 Royal Gazette 公告
- 泰國移民局:TDAC 說明
- 越南移民局:Viet Nam e-Visa
- 日本外務省:短期停留免簽國家與地區
- 駐台北韓國代表部:K-ETA 暫免延長至 2026 年底
- 新加坡 ICA:入境規定與 SG Arrival Card
- 馬來西亞移民局:MDAC 官方入口
- 菲律賓觀光部台灣分處:台灣旅客 14 天免簽延長
- 菲律賓 eTravel:官方常見問題
- Visa 台灣:海外旅遊付款與支援
- Visa 台灣:持卡人問題由發卡金融機構處理
- 香港金融管理局:境外 ATM 提款設定
- Wise:可持有餘額的居住地區
- Wise:Wise Card 可申請國家
- RedotPay:Instant QR Payments 支援範圍
- Binance:越南與菲律賓旅客 QR 支付
海外支付準備得好,代表任何一條路暫時失效,你都知道下一步要拿哪張卡、去哪一台 ATM,或改用哪一種付款方式。